

去年年底,一个做生意的朋友老周找我吐槽。
他想贷80万周转,手里有两套房,征信干净,流水也不错。按理说这资质,银行随便批。
但他嫌麻烦,不想自己跑银行,就在网上找了个贷款中介。
第一个坑:电话里的"低利率
中介电话里说得很漂亮:"年化3.2%,最快一周放款,服务费一个点"
老周一算,80万一个点就是8000,能接受,去了之后,先签了一份《居间服务协议》,交了3000块"资料费"。
第二个坑:审批过程中的"加项"
等了一周,中介说:"你这个情况有点复杂,银行那边要包装一下,需要再加一笔渠道费,总共服务费3个点,2.4万,老周不乐意了,但中介说资料已经递了,现在换人前面的资料费就白瞎了,老周咬咬牙,认了。
又等了两周,批下来了。
利率确实是3.2%,但老周拿到合同一看——贷款金额82万,多出来的2万,中介说是"担保费",打包进了贷款本金里,老周这时候才反应过来:自己实际到手80万,但要按82万还利息。
算笔账:他到底亏了多少:表面上的服务费:2.4万 ,资料费:3000 ,多贷的2万产生的利息(3年期,3.2%):约9600 ,实际多花:3.66万
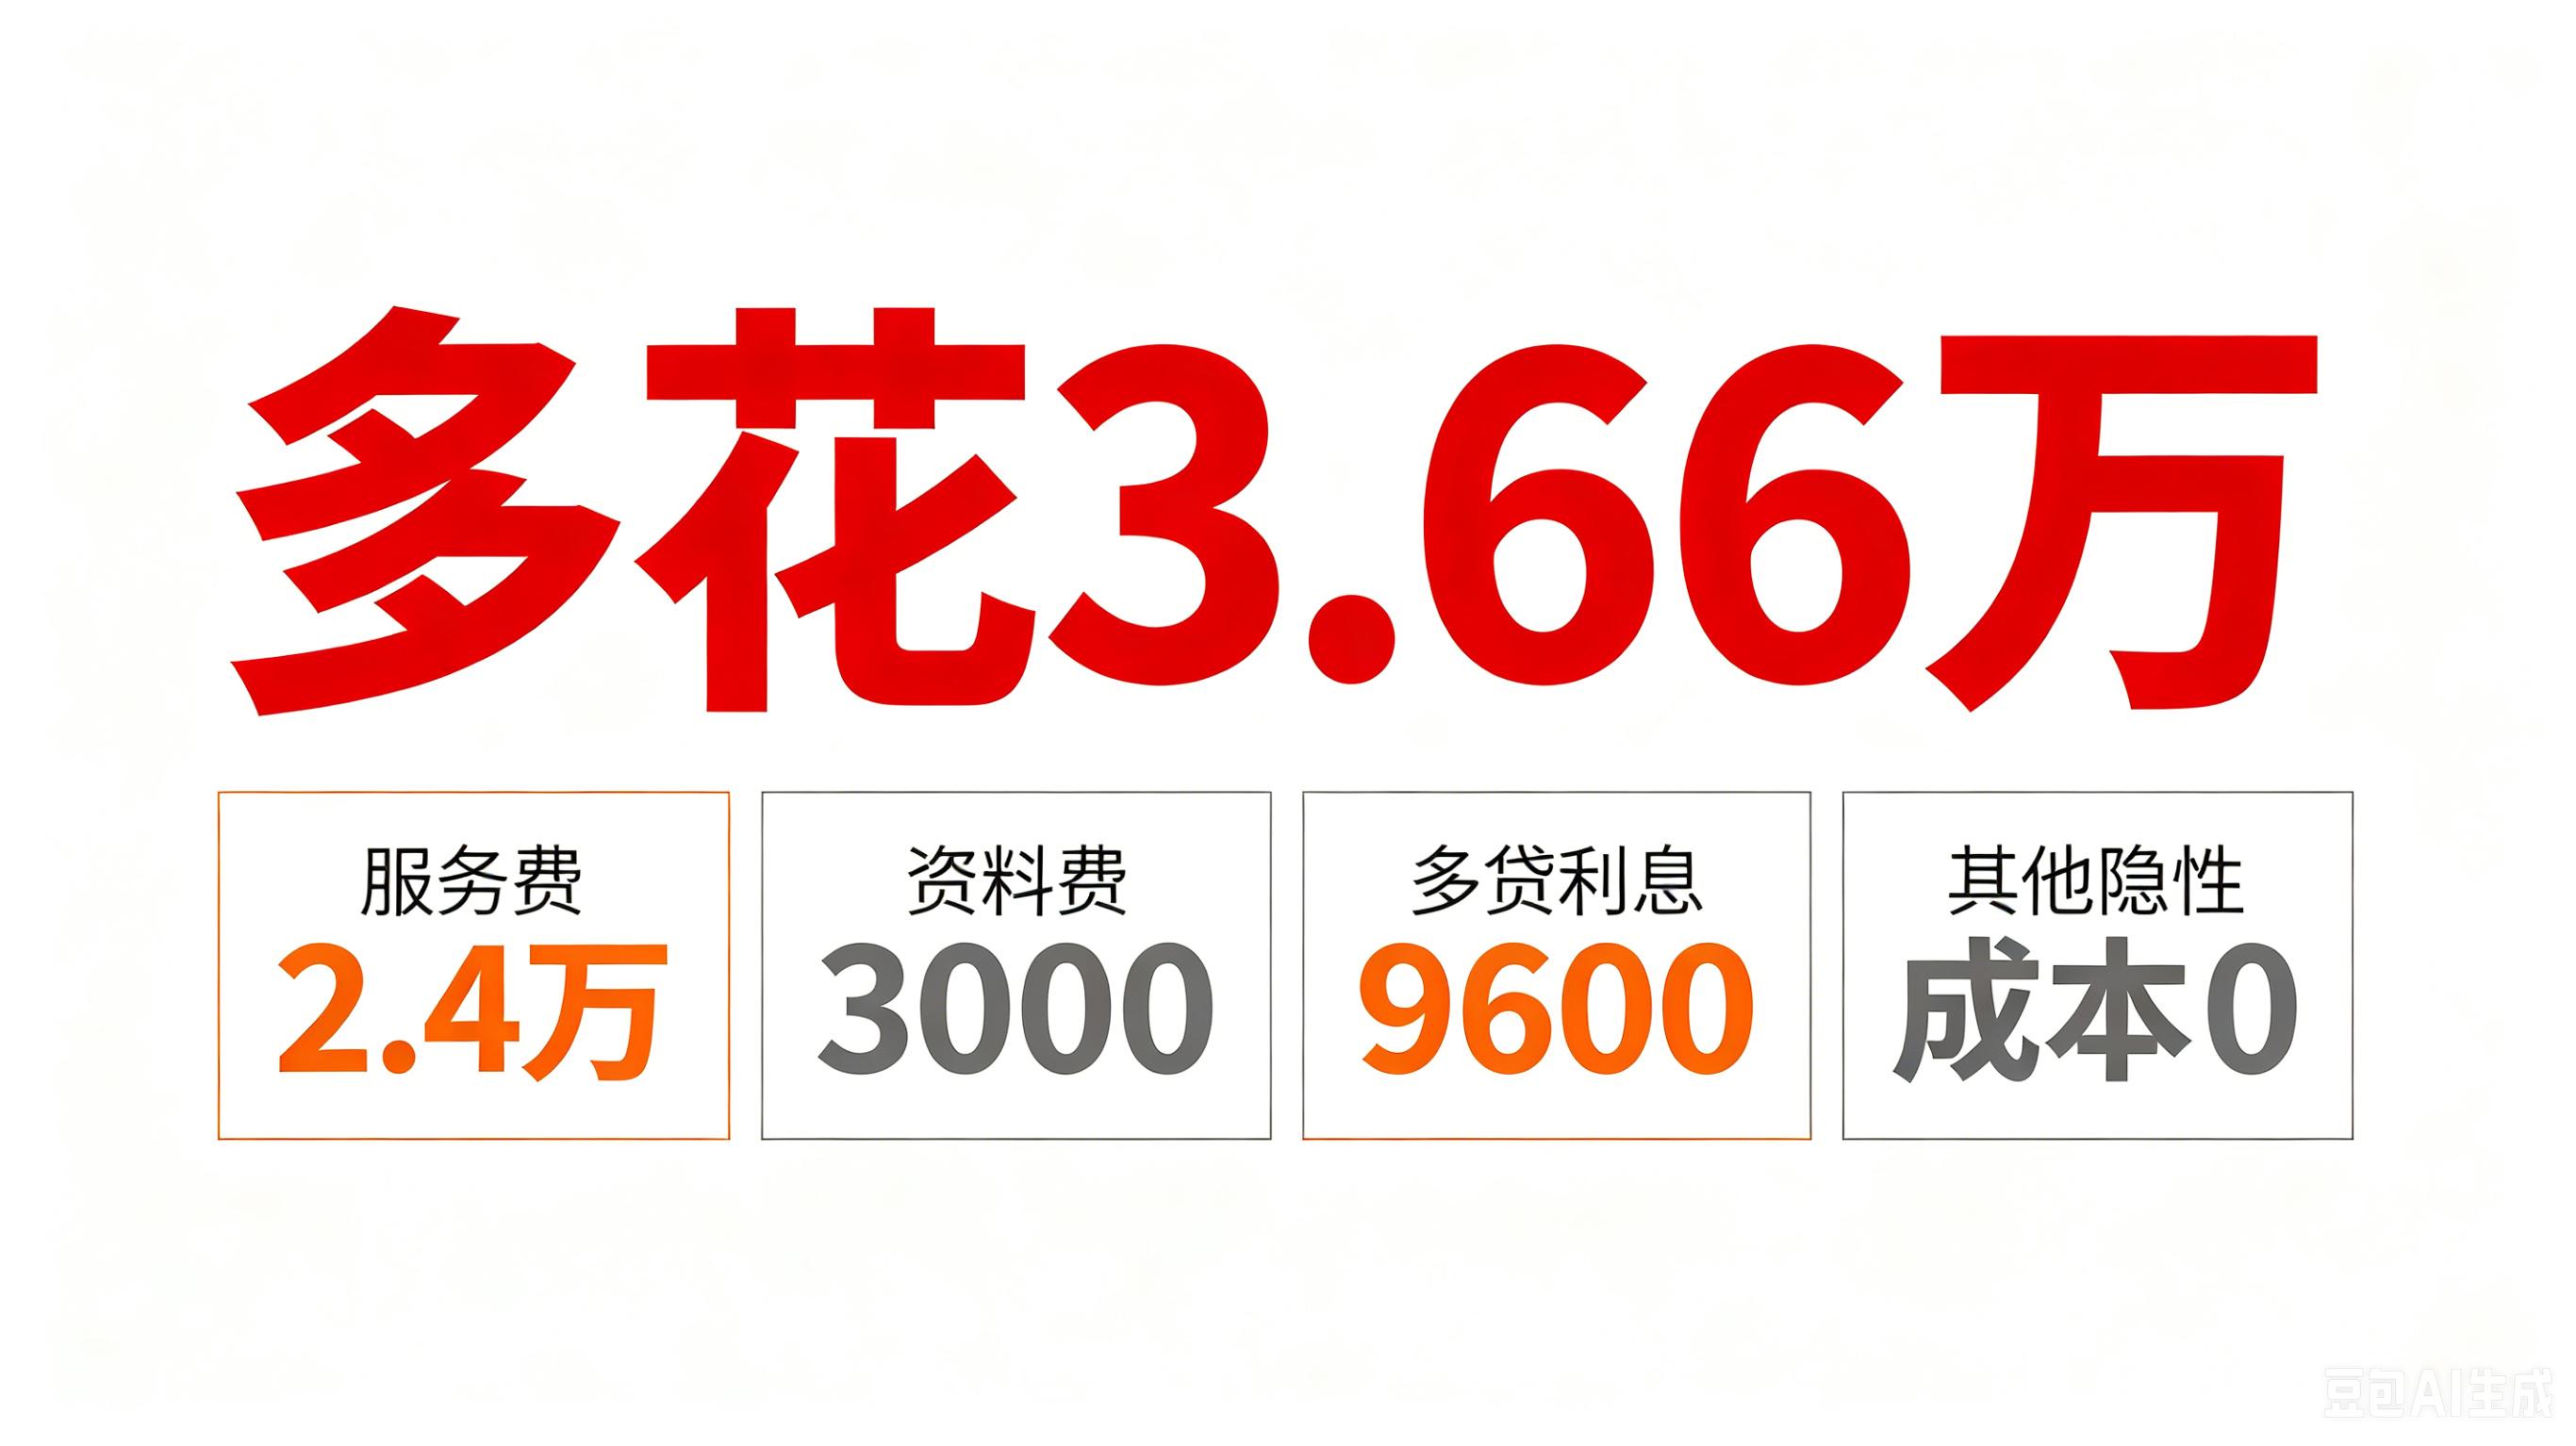
而他如果自己去银行,这些钱一分不用花。
他自己去银行能批吗?
后来我帮他问了两家银行的客户经理,答案都一样:这资质直接来就行,根本不需要中介。
什么情况下确实需要中介?
不是说中介完全没用,但这几种情况才需要:
1. 资质有瑕疵:征信花、负债高、流水不够,自己去银行大概率被拒,中介熟悉各家银行的风控偏好,能帮你匹配通过率最高的产品。
2. 需要大额资金:单家银行额度不够,需要多家组合操作,普通人很难同时对接三四家银行,中介能帮你统筹。
3. 时间特别紧:着急用钱,没时间一家家跑,中介能缩短流程,但这个效率溢价你要心里有数。
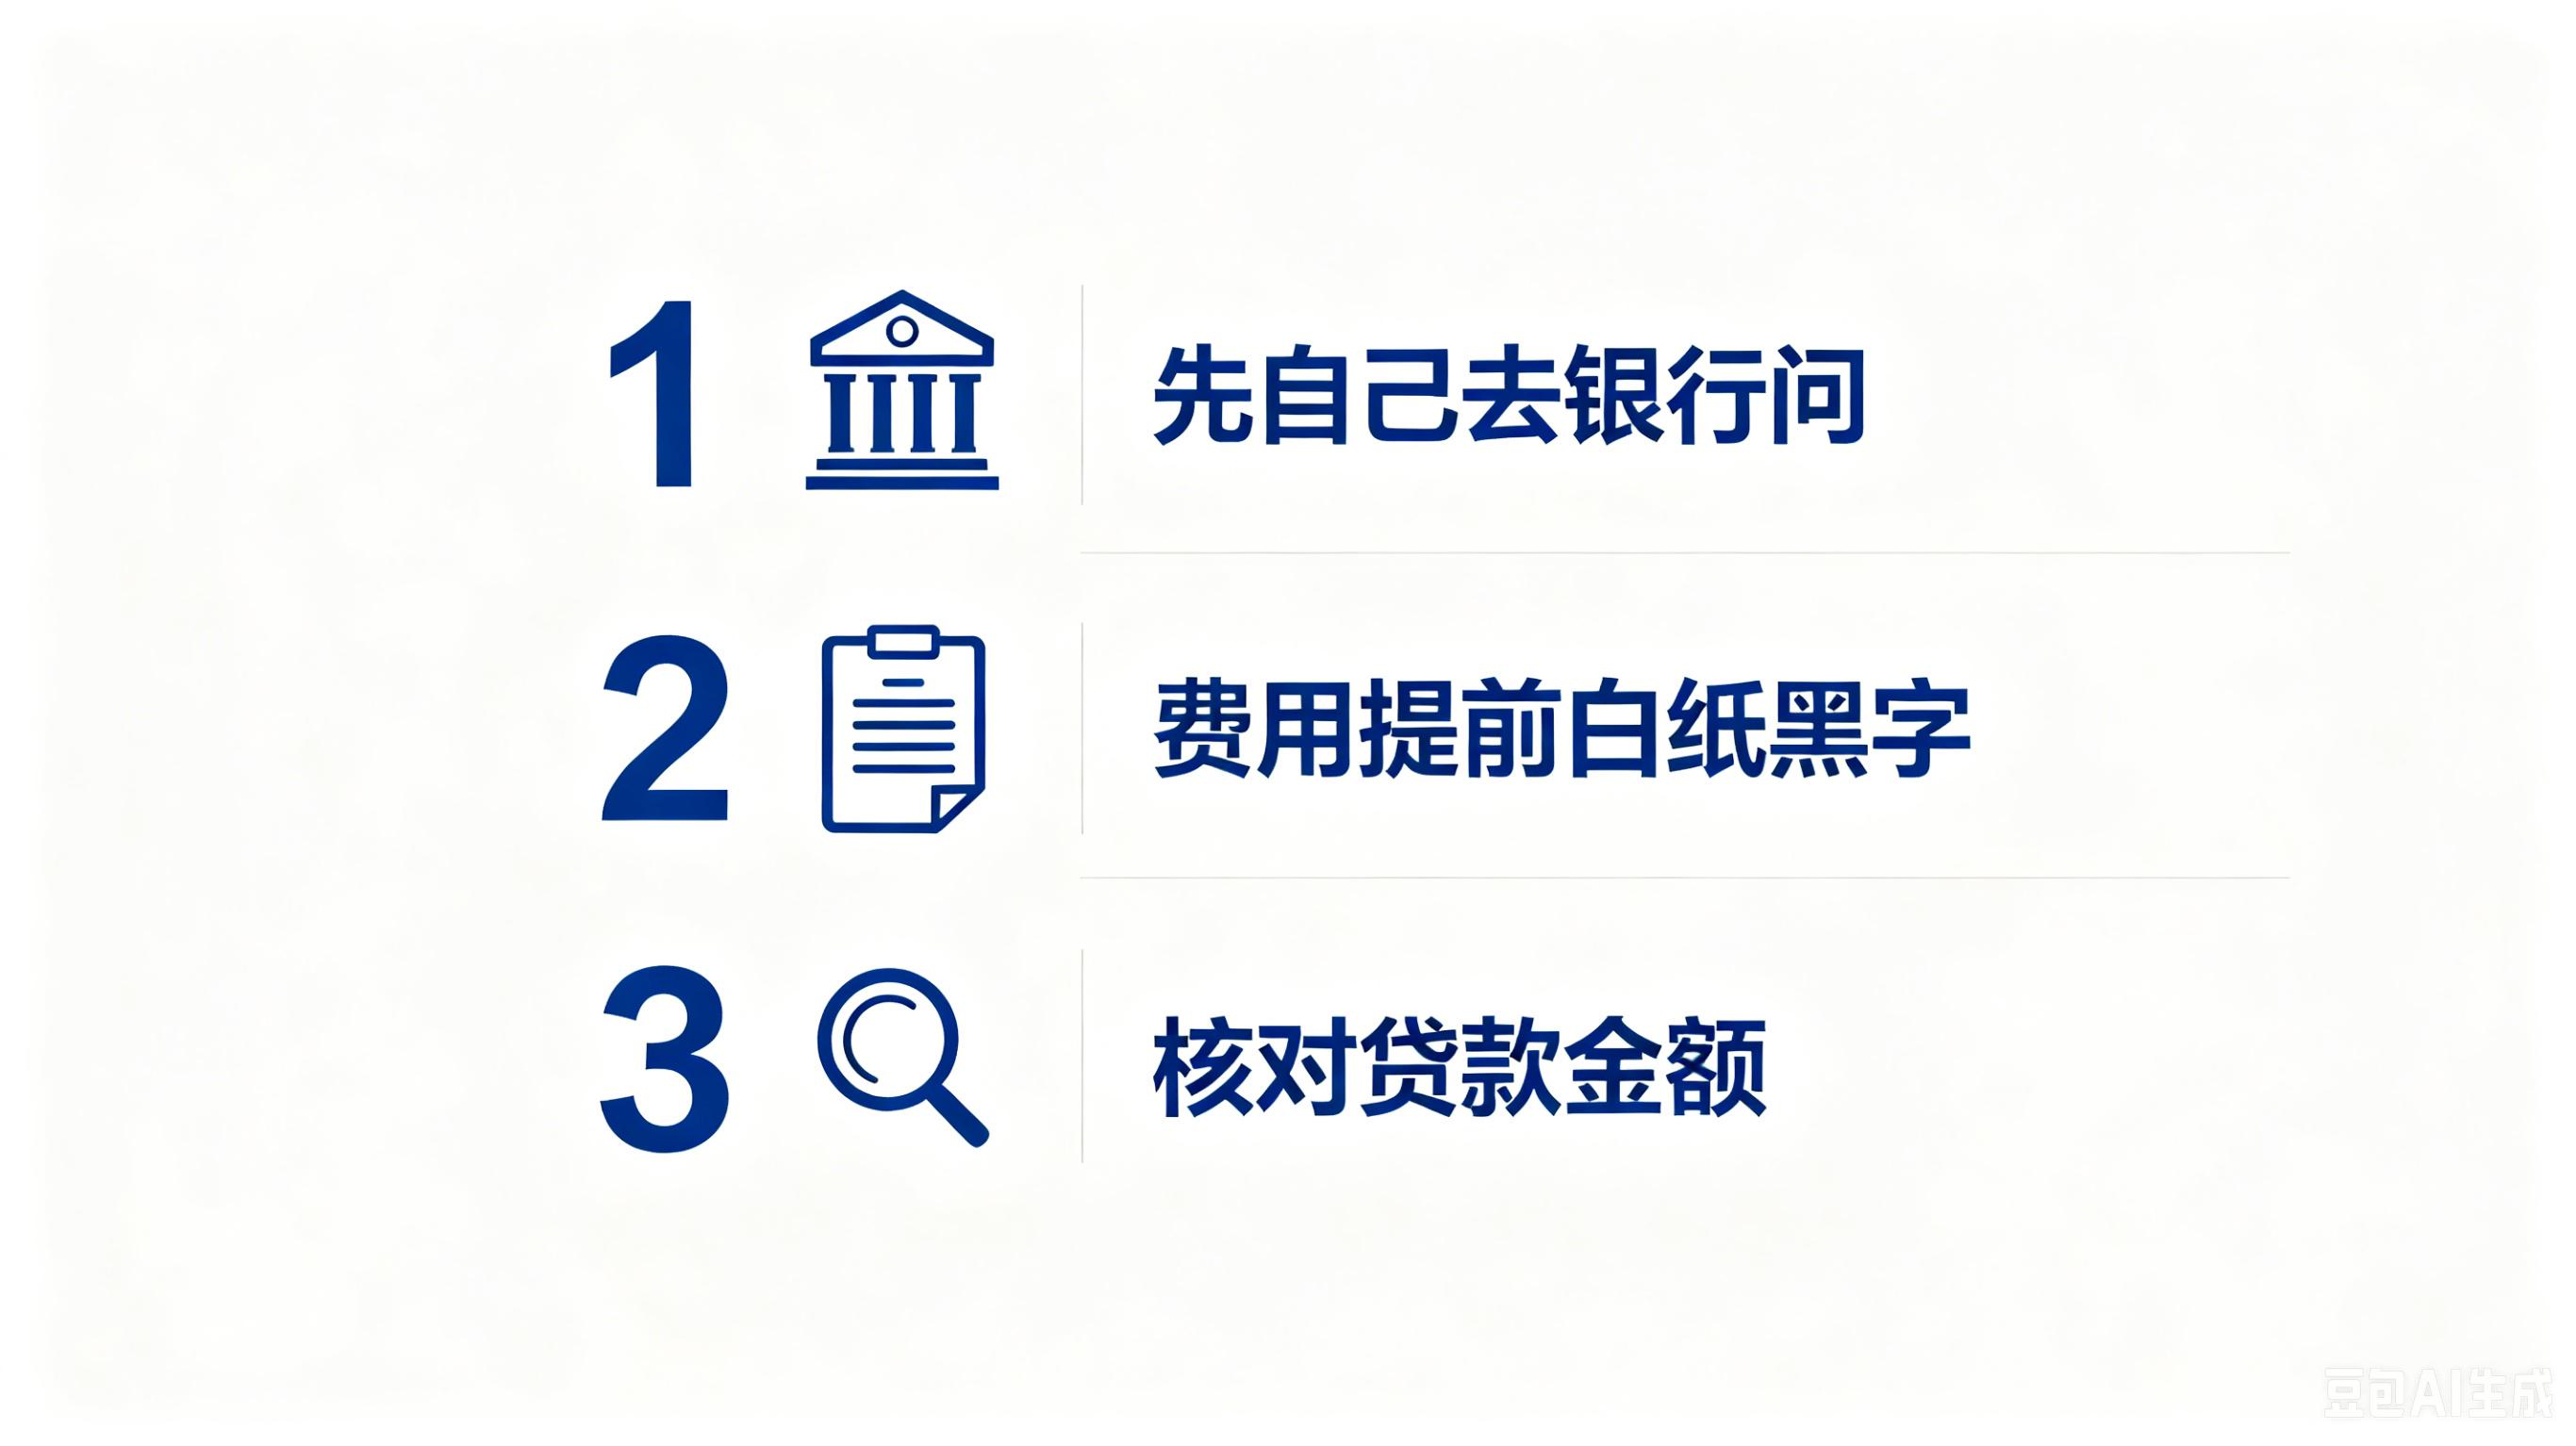
**给准备贷款的人三条建议:**
**第一,先自己去银行问。** 带上身份证、房产证、营业执照、银行流水,直接去网点找客户经理。资质好的客户,银行服务态度比中介还好。
**第二,任何费用提前确认清楚。** 服务费、渠道费、担保费、资料费……所有名目必须在签合同之前白纸黑字写清楚。口头承诺不算数。
**第三,贷款金额一定要和你申请的一致。** 像老周这种情况,多贷的钱进了中介口袋,你还得替它付利息。拿到合同第一件事:**核对金额。**
贷款这件事,信息差就是钱。
你多知道一点,就少被坑一点。


