

浦江中国这波上涨,表面看是股价突然走强,背后其实是控股股东准备出手股份,市场把这件事看成了一个明确信号,谁接盘,谁来接手公司,接下来才是关注的地方
5月14日起,浦江中国股价开始快速上行,到目前累计涨幅超过600%,这个幅度放在港股里也很醒目,5月15日下午公司曾短暂停牌,5月18日披露控股股东拟出售所持股份,5月19日复牌首日,股价盘中一度涨超200%
这家公司做的是物业管理和城市服务,主营业务并不陌生,在管物业大多位于上海,经营内容也比较贴近民生,物业管理、环卫服务、餐饮服务,都是偏执行、偏落地的活
创始团队里,肖兴涛现年76岁,傅其昌现年68岁,2002年肖兴涛在一间地下室发起成立上海浦江物业有限公司,后来公司在2017年12月以浦江中国的名字登上港交所主板,成为内地公众物业非公企业在港上市第一股
这条路走了24年,走到现在,控股股东合高控股拟出售所持公司约74.08%的股份,性质已经很清楚,不是小修小补,而是一次控制权层面的转移,创业团队准备离场,市场自然会把它当成重大事件来定价
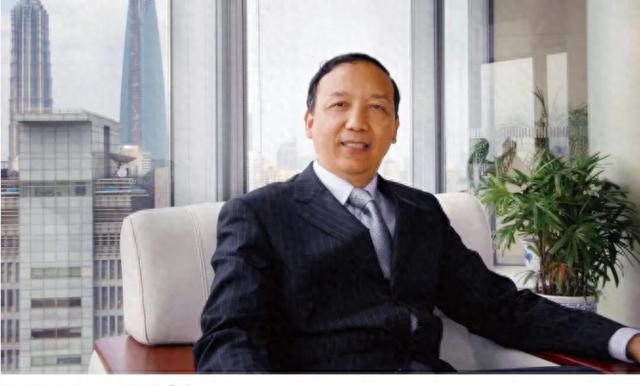
这家公司并不是单纯靠故事撑着,创始人团队的接班安排也摆在台面上,肖兴涛的儿子肖予乔2005年从美国纽约州立大学毕业后加入公司,先后做过总经理、执行董事兼行政总裁,负责公司整体营运管理,算是在内部走了多年
但从持股看,肖予乔通过股权激励拿到95.4万股,持股比例只有0.24%,这说明管理层参与经营,不等于真正握住控制权,经营权和所有权在这家公司里一直分得很开
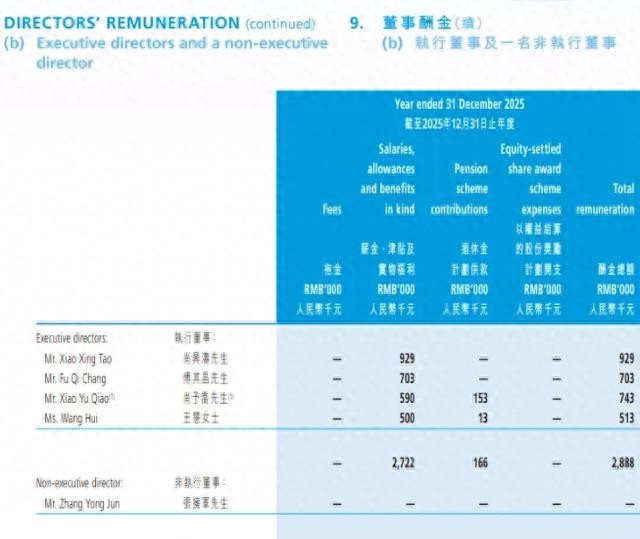
公告里还有一组数字耐人寻味,2025年肖兴涛从浦江中国获得酬金总额92.9万元,肖予乔酬金总额74.3万元,创始人家族在公司里拿到的是职业经理人式收入,而不是高额控制权收益,这也解释了为什么这次股权转让会被市场看得格外重
公司业绩这边并不轻松,2025年收益10.77亿元,同比增长11.43%,归母净利润是-2496万元,亏损同比收窄50.42%,但这已经是连续第三年亏损,2023年及2024年归母净利润分别是-7446.40万元、-5034.20万元,三年累计亏损约1.5亿元
如果只看收入,体量并不小,若看盈利,压力就直接露出来了,收入能往前走,利润却一直压着,这种公司最怕两件事,一个是成本端持续抬高,一个是业务扩张带来回款与现金流的拖累
收入结构也说明了这一点,2025年物业管理服务收入7.46亿元,占总营收69.23%,城镇环卫服务2.78亿元,占25.82%,餐饮服务2423.3万元,占2.25%,主营业务集中在劳动密集、管理密集的板块,利润空间本来就不宽
从资产和负债看,市场更会盯住现金安全感,截至2025年末,公司资产净值2亿元,流动资产净值1091万元,这个数字不算宽裕,尤其面对连续亏损的背景,任何资金波动都会被放大
负债结构也出现了“以短换长”的变化,短期借款较上期末增加32.08%,占总资产比重上升5.18个百分点,其他应付款含利息和股利较上期末增加28.94%,占总资产比重上升3.24个百分点,长期借款却较上期末减少32.44%,占总资产比重下降1.85个百分点
这组数据传递出的信号不复杂,短期压力在抬头,长期资金支撑在收缩,公司不是完全没动作,而是把融资结构往更短的期限上挪,这种结构一旦遇到回款放慢,经营端就会承压
从另一个角度看,这次创始团队拟出售股份,未必等于被动撤退,公告和财务数据放在一起看,更像是在经营压力和控制权交接之间做一次主动选择,先把股权处理掉,再让后面的新股东决定下一步
这种资本市场反应并不稀奇,交易最怕的不是消息本身,而是消息背后的预期变化,谁来接手、接手后如何改善经营、业务是否还能稳住,都会影响后续定价
过去几年里,物业股里出现过不少类似情况,管理层退出、实控人转让、股权换手,市场有时先冲一波,等细节落地后再冷静下来,真正决定价格的不是“转让”两个字,而是接盘方的背景和后续安排
如果把浦江中国放回物业行业里看,它的特点也很明确,项目集中在上海,业务类型偏重城市服务和基础管理,说明公司并不是靠概念扩张,而是靠项目和执行能力维持体量,这种模式能做大,也容易受成本和人工波动影响
对于投资者来说,眼下最该看的是三件事,一是股权转让是否真正完成,二是新股东是否带来治理变化,三是亏损能否继续收窄并改善现金流,单看股价波动,不足以说明一家公司已经完成转身
市场之所以会对这类公告敏感,本质上是因为它牵动了三个层次的判断,控制权变化,经营预期变化,资金面变化,任何一个环节出清,都会让资金重新计算风险和收益
这类事件里,真正留住人的地方,不是“涨了多少”,而是“为什么涨”,不是“谁在卖”,而是“卖完以后怎么办”,股价可以先走,事实需要后补,信息落地之前,市场永远在提前投票
从传播角度看,这篇新闻能跑出来,是因为它同时踩中了股价大涨、创始人离场、连续亏损、家族传承、控制权转移几个点,读者一眼就能看懂公司在发生什么,细看又能看到财务和治理的压力
这也是它比普通财报解读更容易被传播的地方,外表是港股异动,里子是企业控制权切换,表面是行情,底下是经营与人事的交叉变化,信息天然带戏剧性,但又不是虚构故事
站在内容层面,这类稿子能做出高播放,靠的不是情绪堆满,而是把一件事拆成可验证的事实,再把事实之间的关系讲清楚,读者会继续往下看,因为他想知道股价上涨到底是机会,还是预期先行
从可延伸的角度再往前走一步,类似案例在港股和A股里都不少,实控人转让、家族退出、管理层接棒、产业资本入局,常见路径并不相同,决定后面走势的,往往是接盘方是否有行业资源、现金实力和治理能力
这类公司还有一个常见观察点,就是业绩转好和控制权变化是否同步,如果只是换人不换模式,利润问题仍会继续;如果新股东能带来订单、融资或整合资源,估值逻辑就会变
浦江中国这次被市场关注,不只是因为涨得快,而是因为它把一家公司从创业时代推到了交接时代,创始人团队24年的故事走到一个拐点,市场接下来看的,不是热闹,而是落地
股价可以放大情绪,公告可以给出方向,真正决定公司下一阶段命运的,还是经营本身,这一点放在任何行业都成立


