

2026年支付监管趋严,个人静态收款码用于异地经营收款易被风控,甚至冻卡补税。想长期异地收款,选对合规收款码才是关键,下面给你讲清楚。
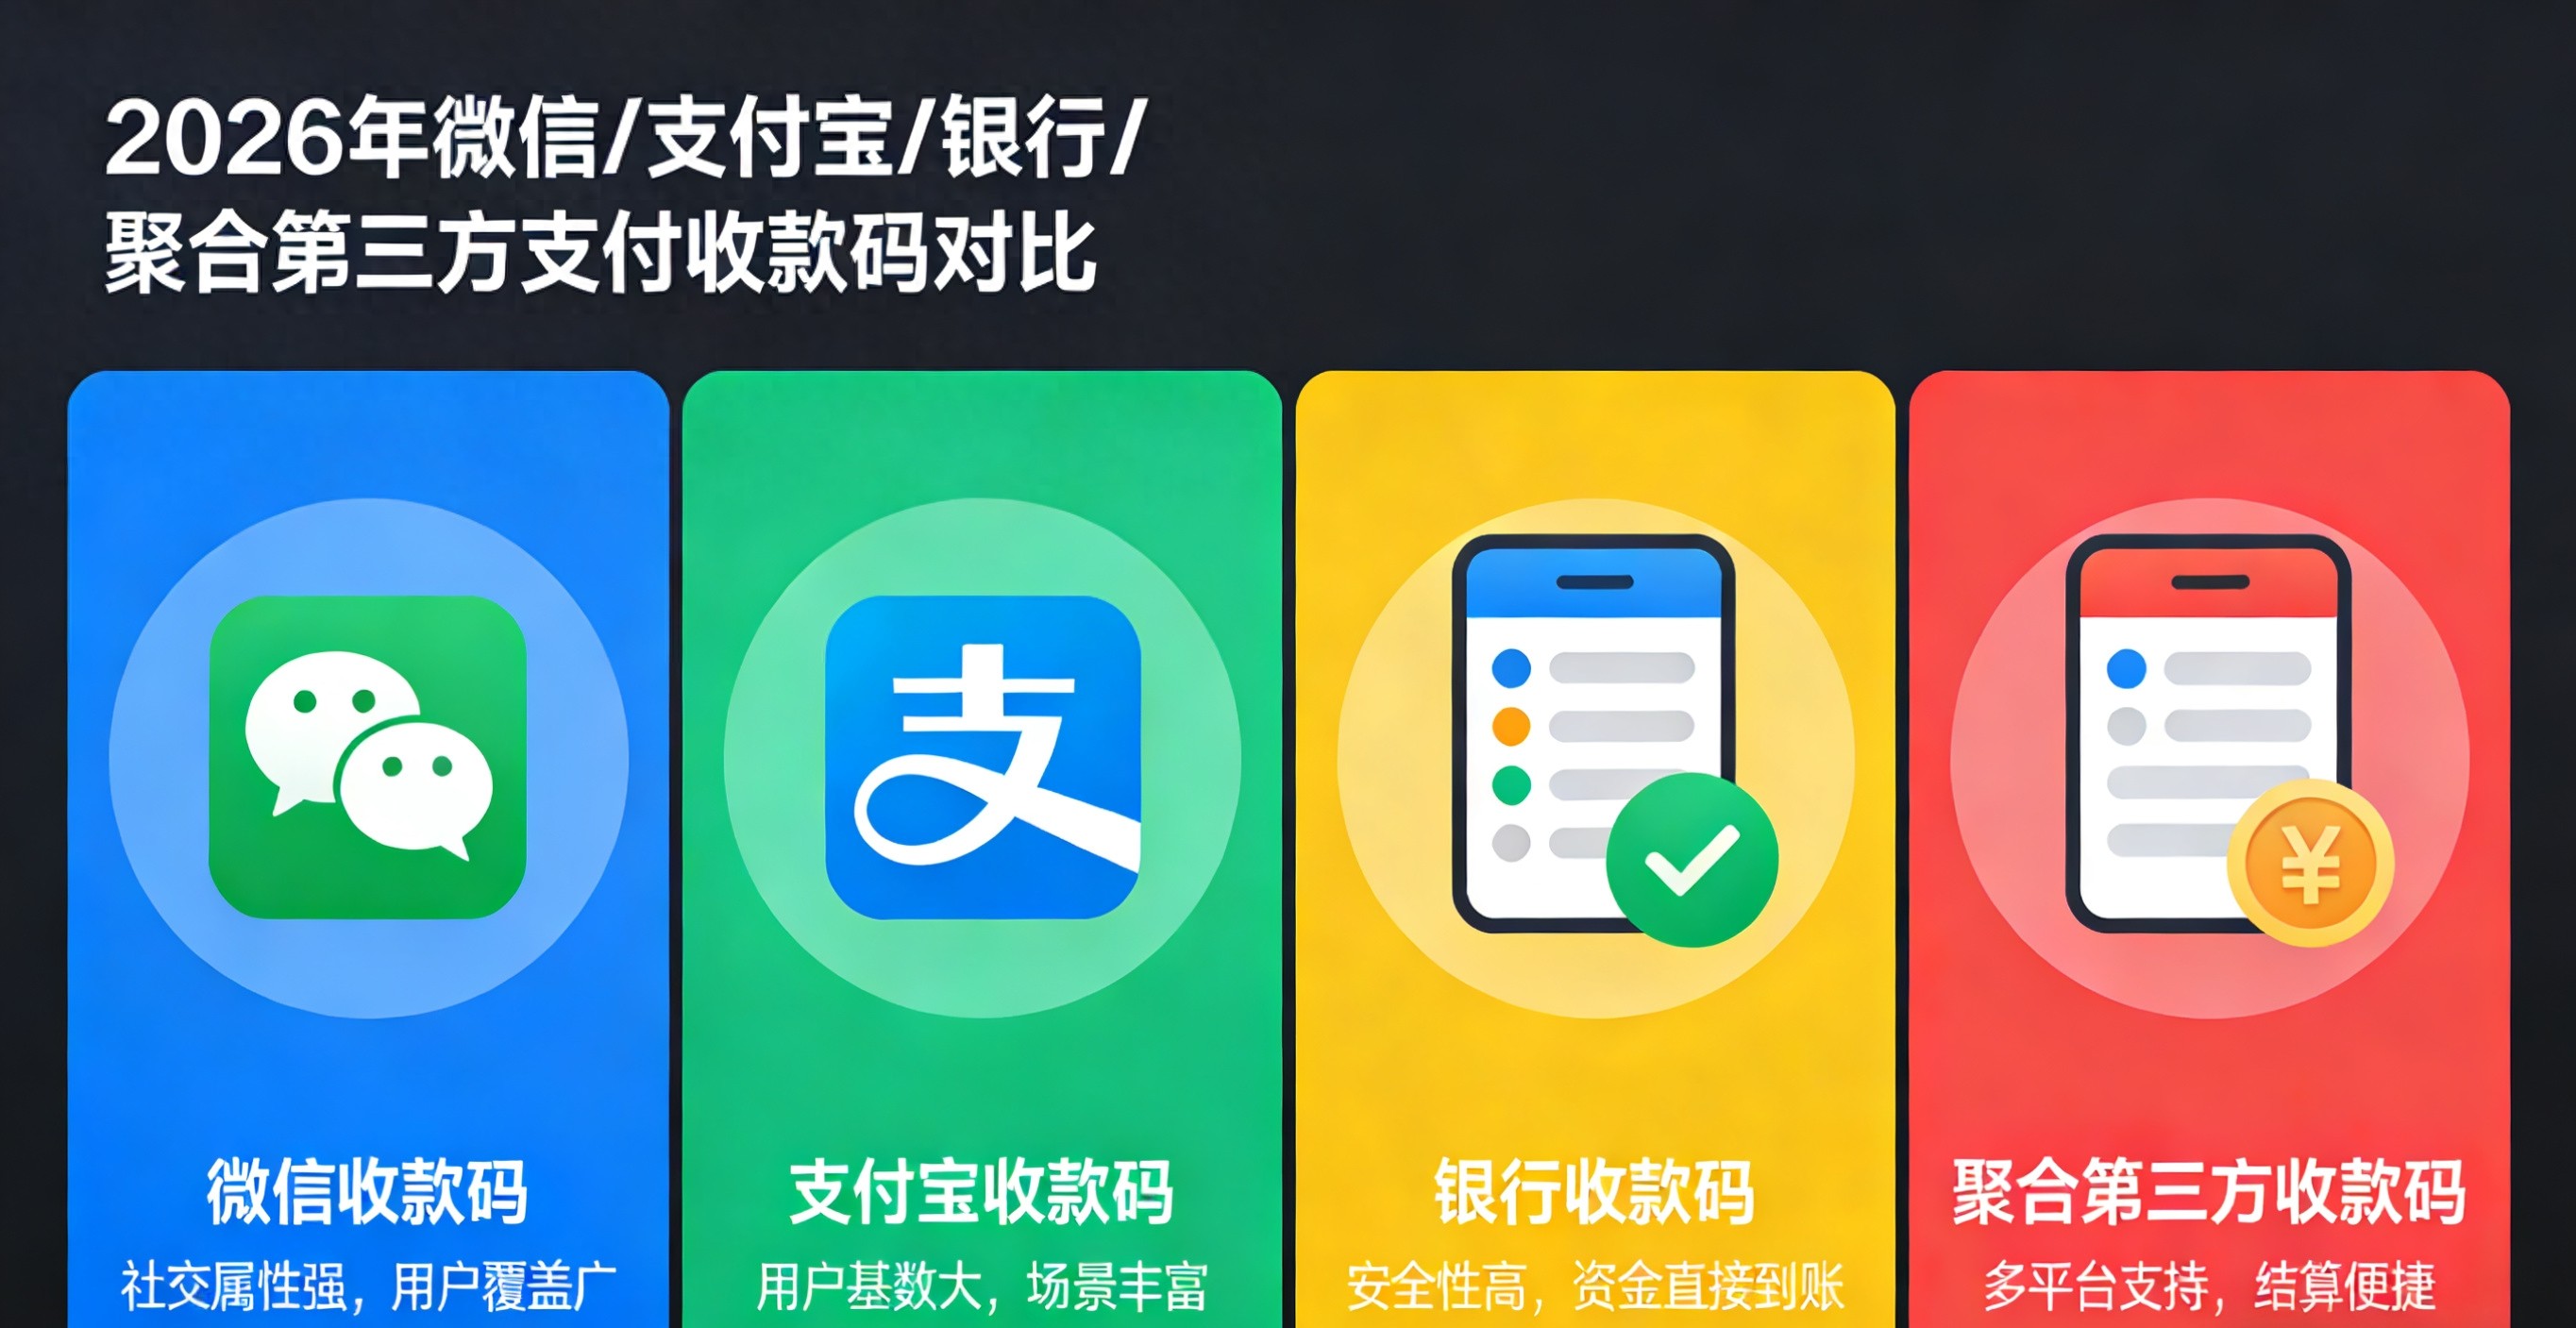
一、能长期异地收款的二维码类型(合规优先)
- 微信/支付宝商户码(商业版)
适合:个体工商户、小微企业、线上电商。
优势:支持异地收款,可申请远程收款功能,风控适配经营场景,资金安全,支持花呗/信用卡。
办理:营业执照、法人身份证、经营场所照片,费率约0.38%-0.6%,部分行业有补贴。
- 银行聚合商户码
适合:需要对公账户、追求低费率的企业/个体户。
优势:对接多家支付渠道,异地收款稳定,资金直接进对公/法人账户,部分银行新商户首年优惠低至0.2%。
办理:营业执照、法人身份证、对公账户,部分银行支持法人个人账户入账。
- 持牌第三方支付机构远程收款码
适合:高频异地交易、大额收款的电商/连锁/跨区服务。
优势:动态码+场景报备,无地域电子围栏,单笔限额可达5万元,单日限额50-200万元(视资质),央行备付金托管。
办理:营业执照、法人身份证、经营场景说明,费率约0.38%-0.6%。
- 个人动态收款码(白名单)
适合:零星异地非经营收款(如亲友转账、闲置转让)。
注意:需平台白名单,限定有效期、次数和限额,不可用于经营收款,年收款超120万元或笔数超2000笔将被税务重点核查。
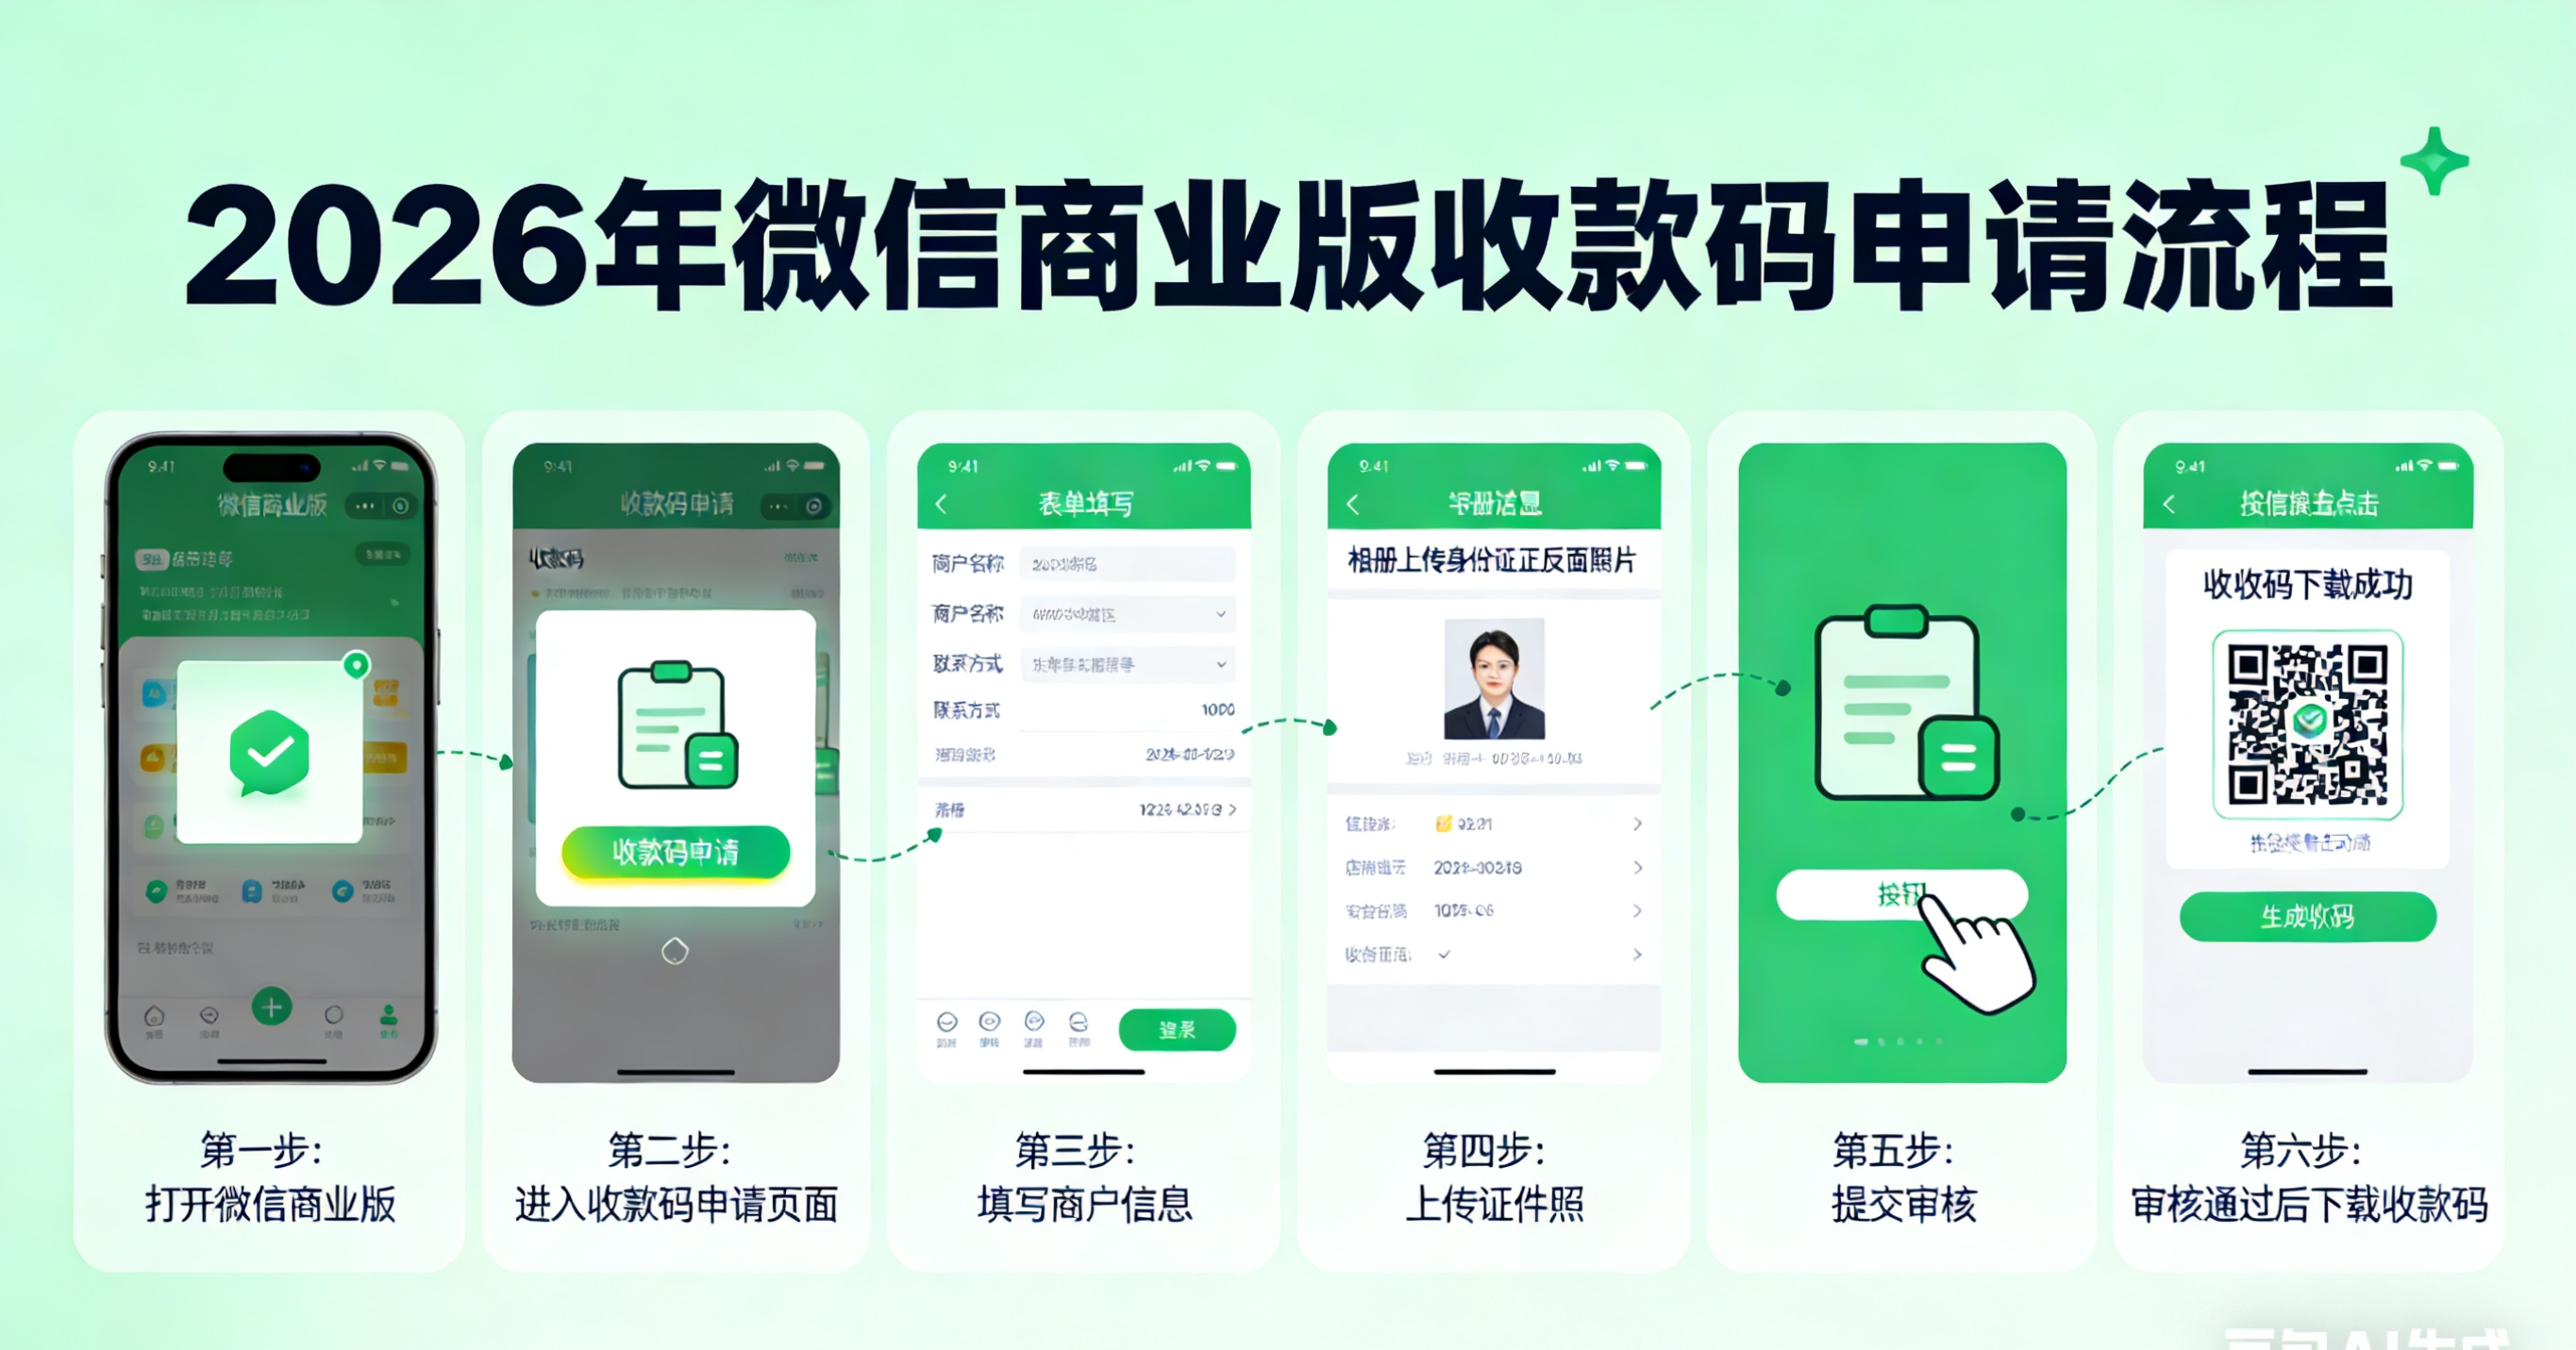
二、合规办理3步走(以微信商业版为例)
1. 准备材料:营业执照、法人身份证、经营场所照片(门头/内景)、对公/法人账户信息。
2. 申请开通:微信→我→支付→右上角“...”→微信收款商业版,按提示提交资料,等待审核。
3. 开通远程收款:审核通过后,在商户后台申请“远程收款”,设置限额与场景,生成动态收款码/支付链接。
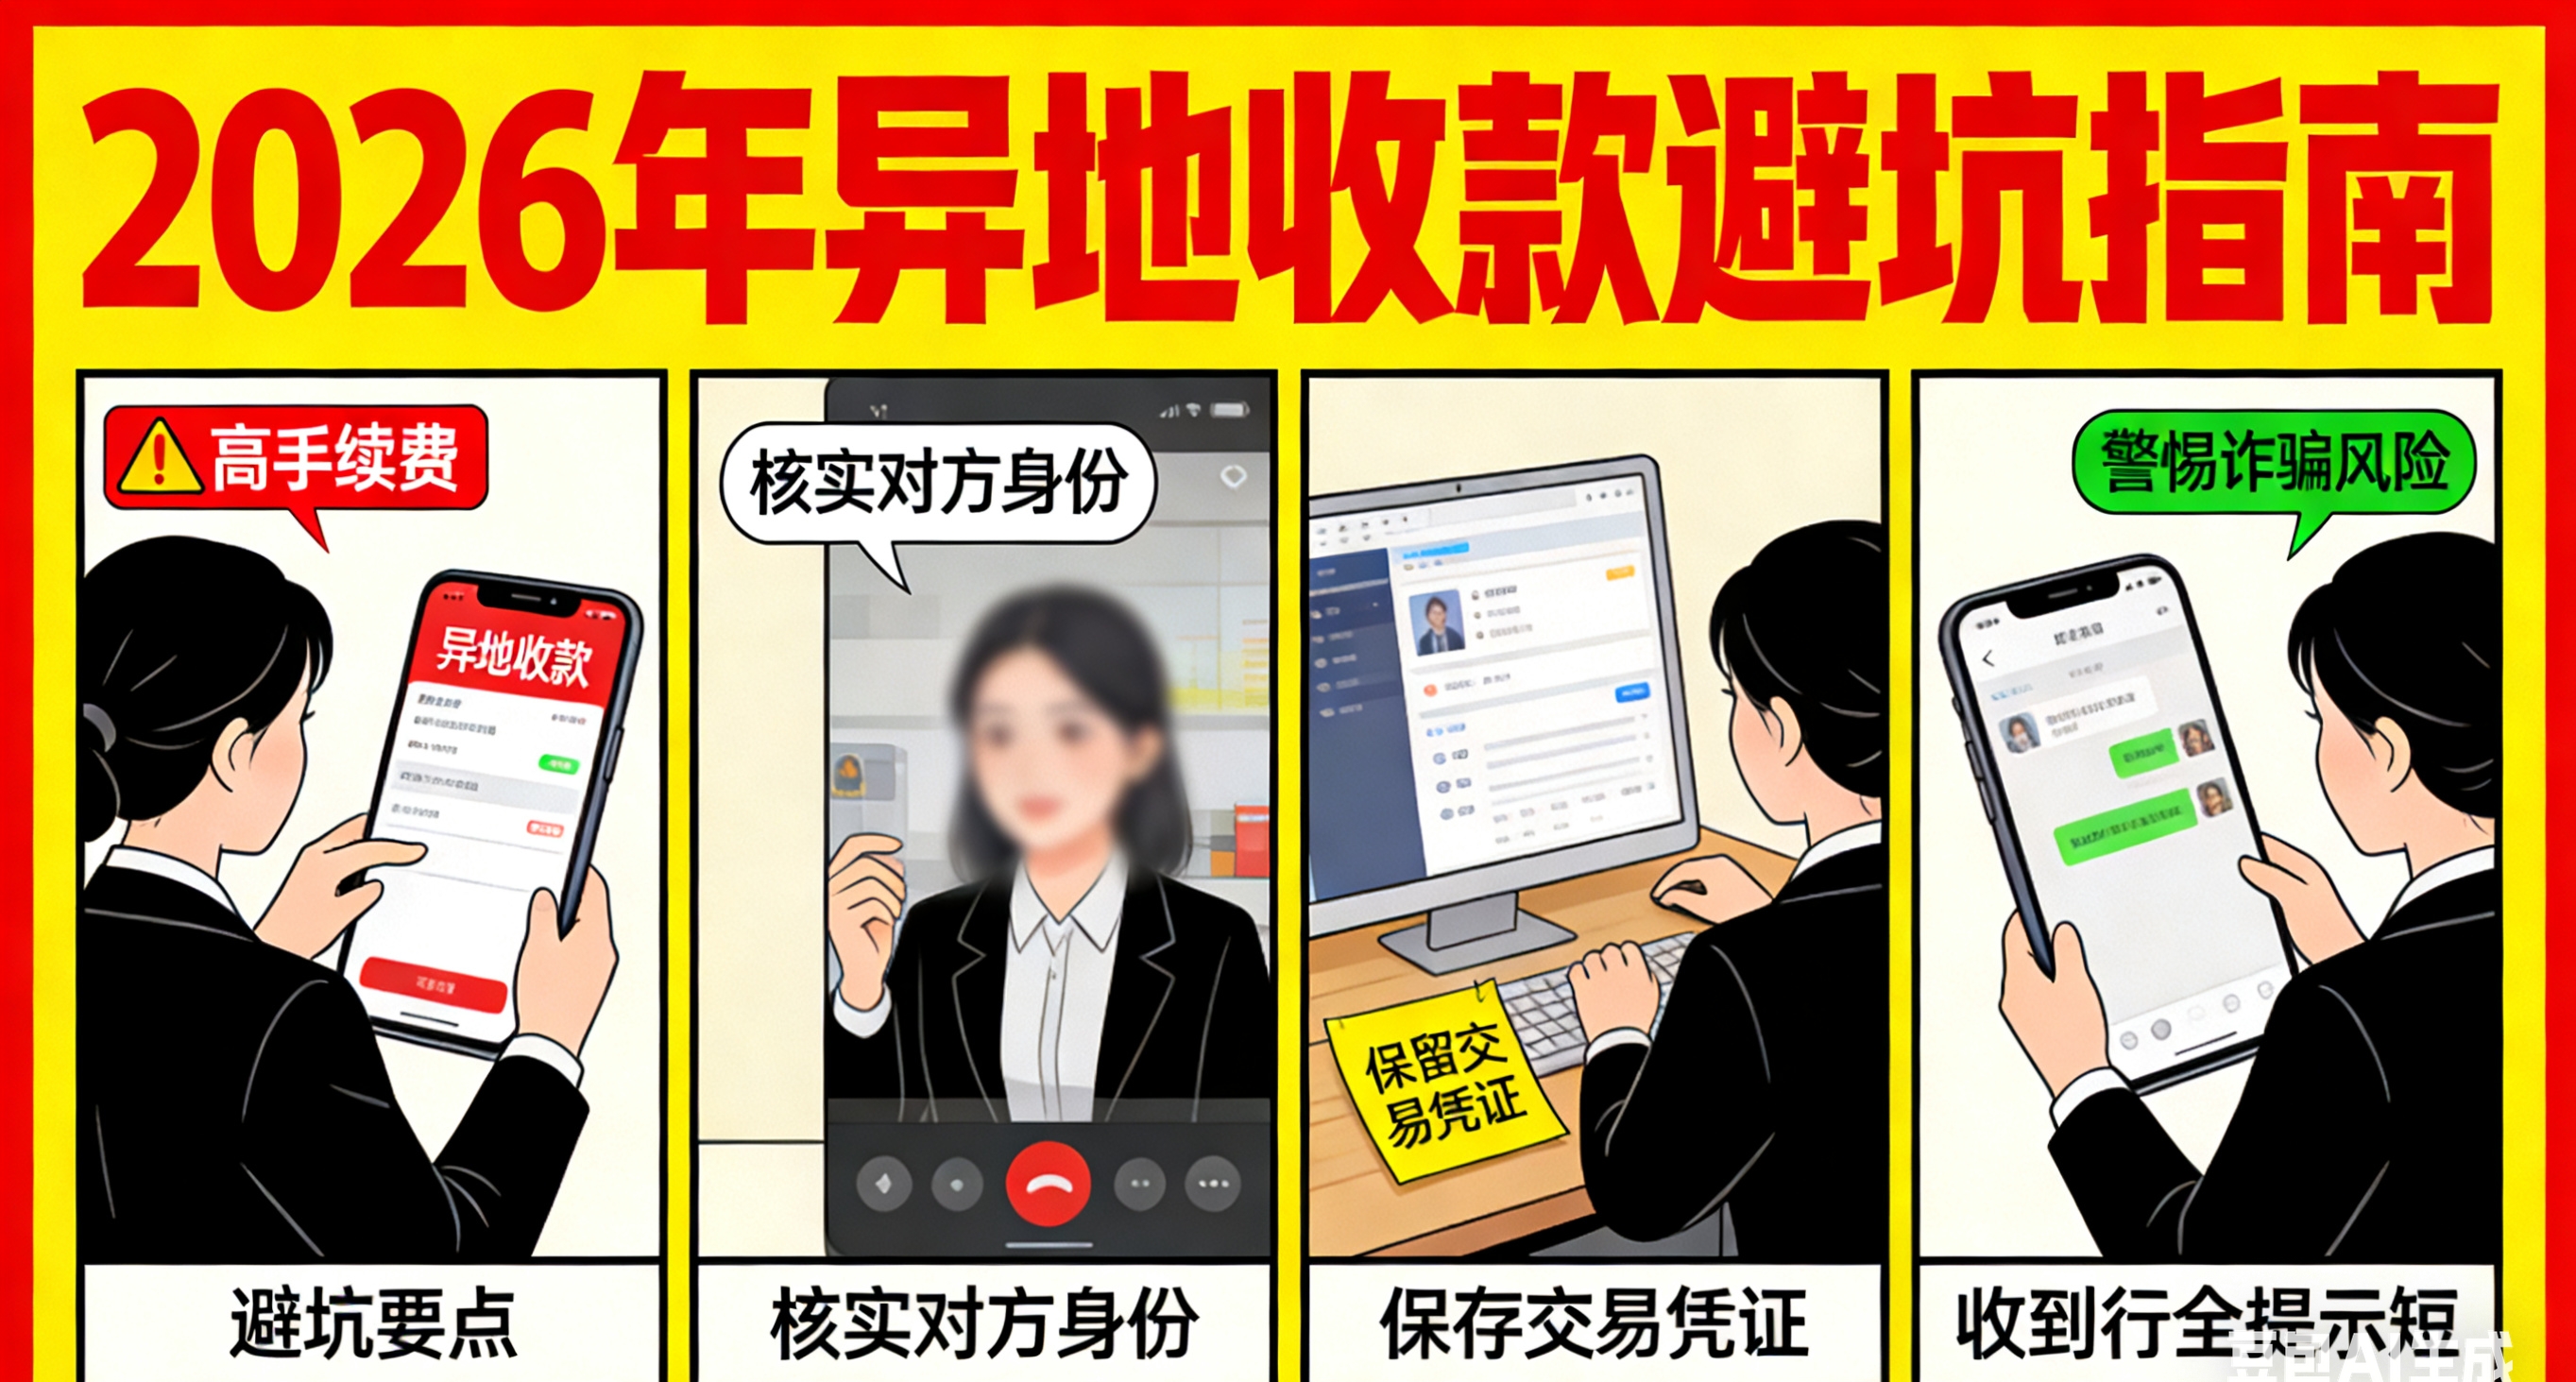
三、2026年异地收款避坑指南(必看)
1. 红线1:个人静态码收经营款,年超80万元或3个月超2000笔,易触发税务与风控,可能补税罚款。
2. 红线2:异地收款后资金秒进秒出、全额提现,易被判定为异常交易,引发冻结。
3. 红线3:用“无资质、无视风控”的违规码,可能卷入洗钱/诈骗,账户冻结且担责。
4. 合规要点:交易留痕(订单/合同/物流),做到“资金流、发票流、业务流”三流合一,避免夜间大额(23:00-5:00单笔超5000元)与高频密集异地收款。
四、不同场景最佳选择
- 电商/直播带货:选持牌第三方远程收款码,支持API对接,订单自动关联,对账高效。
- 小微企业/个体户:微信/支付宝商户码,开通简单,有费率优惠,适合日常经营。
- 大额/高频异地收款:银行聚合码或持牌第三方,资金更稳,限额更高。
- 个人零星收款:个人动态码(白名单),严格限定非经营用途。
异地收款,合规永远是第一位。你是个体户、电商还是个人偶尔收款?欢迎在评论区留言,分享你的收款经历和踩坑故事,一起交流更稳的收款方式!


