

目录: 建筑行业预缴增值税怎么做账
建筑行业因其特殊性,在税务处理上往往面临更为复杂的挑战。预缴增值税作为其中重要一环,不仅直接关系到企业的资金流动,还影响着项目的整体成本控制。下面将从五个不同维度深入探讨这一问题,帮助企业更好地理解和应对。
理解预缴增值税的基本概念
预缴增值税是指企业在实际发生应税行为之前,按照规定向税务机关预先缴纳一定比例或金额的增值税。这种做法旨在确保国家税收收入的及时性和稳定性。在建筑行业中,由于项目周期长、投资大、回款慢等特点,预缴增值税成为企业财务管理中的关键环节。
对于建筑业来说,预缴增值税通常基于工程进度或合同约定进行计算。企业需密切关注相关政策变化,以确保预缴金额准确无误。此外,还需了解如何在后期进行结算调整,避免因预缴不足或过多而产生额外负担。
预缴增值税的具体操作流程
实施预缴增值税时,首先需要确定适用税率及计税依据。建筑企业应根据项目所在地的具体政策文件,明确自身属于一般纳税人还是小规模纳税人,并据此选择正确的税率。同时,还需确认计税基础是否包含所有相关费用。
完成上述准备工作后,企业需按月度或季度填写《增值税预缴税款表》,并连同相应款项提交给当地 。在此过程中,保持与税务部门的良好沟通尤为重要,以便及时解决可能出现的问题。
财务报表中的账务处理方法
在会计核算体系内,正确记录预缴增值税是保证财务信息真实完整的基础。当企业实际支付预缴税款时,应在“应交税费—预交增值税”科目下借记相应金额,贷记银行存款或其他相关账户。
随着工程进展及最终结算,企业需对前期预缴的增值税进行调整。若预缴额大于实际应纳税额,则可申请退税或冲减未来应缴税款;反之,则需补足差额。这一过程需要精确计算,并在财务报表中如实反映。
常见问题及解决方案
实践中,许多建筑企业在处理预缴增值税时会遇到各种困惑。比如,如何合理估算预缴金额?在跨区域经营情况下,怎样协调各地不同的预缴政策?这些问题都需要结合实际情况灵活应对。
面对这些问题,建议企业加强内部培训,提升财务人员的专业素养;同时,积极寻求外部专家意见,利用第三方服务机构的专业知识解决问题。此外,还可以通过信息化手段提高工作效率,减少人为错误。
未来趋势与应对策略
随着国家对建筑行业监管力度的不断加大,预缴增值税制度也将日趋完善。企业应当密切关注政策动态,及时调整自身策略。长远来看,建立一套完善的税务管理体系,不仅有助于降低运营成本,还能增强企业竞争力。
综上所述,虽然建筑行业预缴增值税涉及诸多细节,但只要掌握正确方法,并持续优化管理流程,就能有效应对挑战,实现稳健发展。
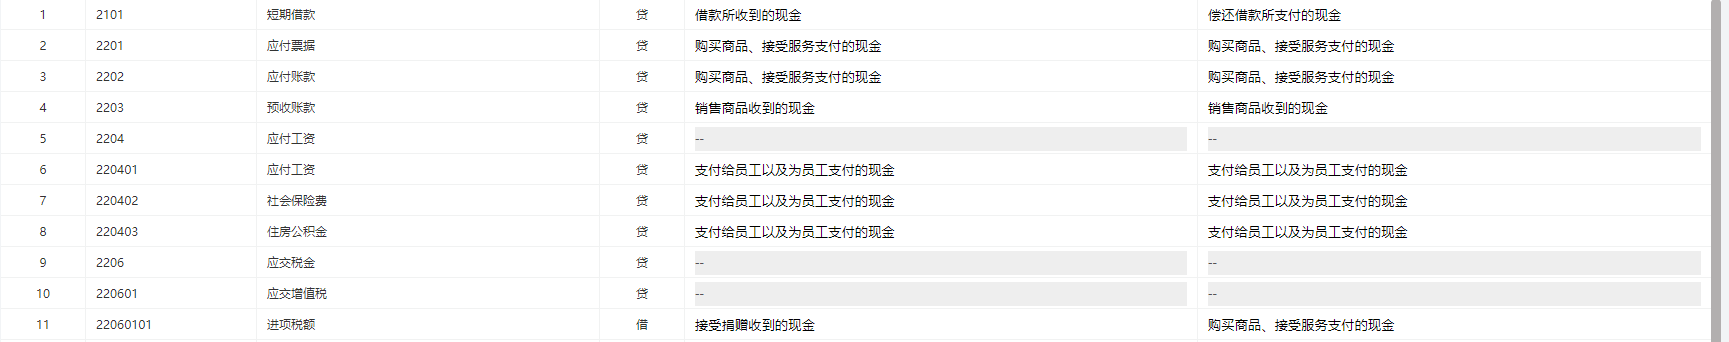
易代账产品截图


